NotverglasungBerlin01579 2842373Anrufen01579 2842373

Mieten, Verwalten, Versichern

Welcher Vertrag bei Glasbruch passen kann

Bei Glasbruch taucht schnell die Frage auf, ob ein Vertrag den Schaden abdecken kann, und wenn ja, welcher. Hausi24 vermittelt geprüfte Glaser-Partnerbetriebe; zur Versicherung bleibt es bei allgemeiner Orientierung, ohne Beratung und ohne Zusage.

Anrufen01579 2842373
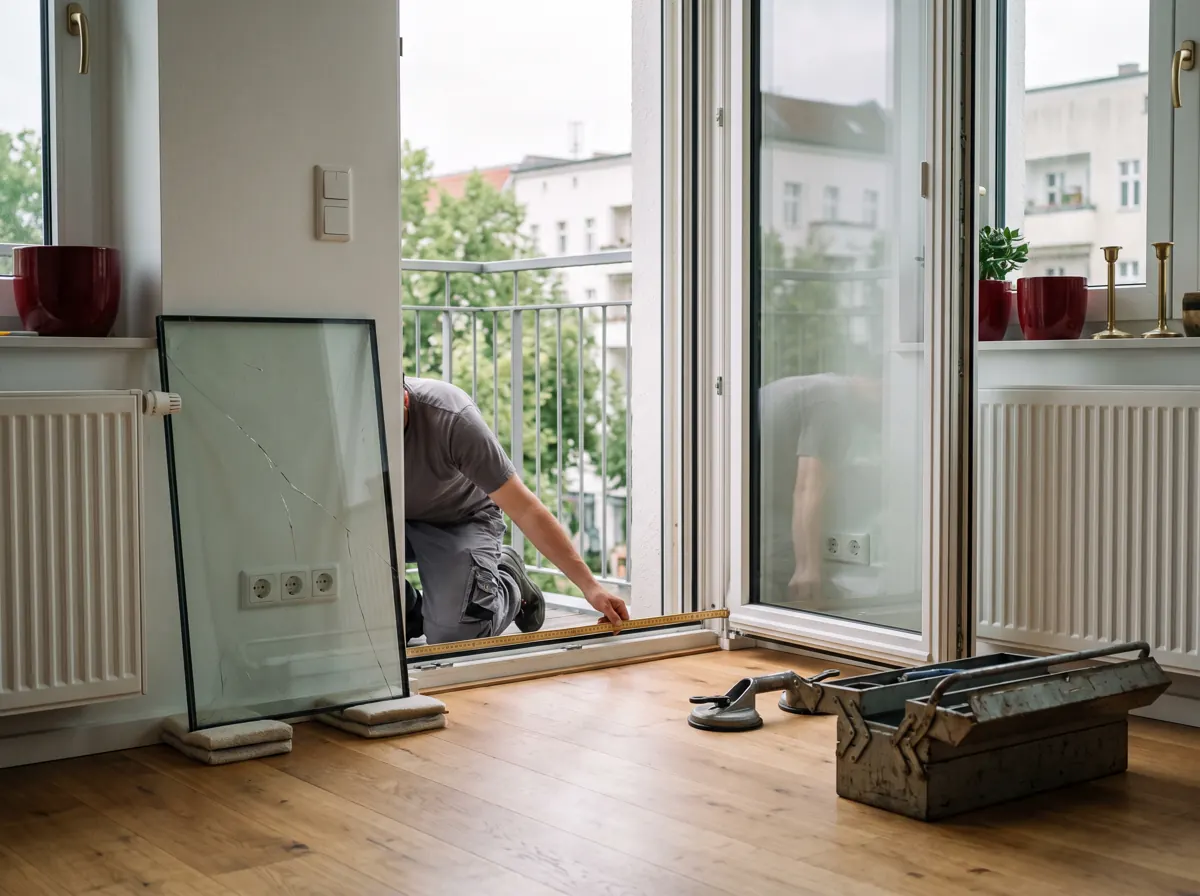
Neubauwohnung: Glaser misst an der Balkontür den Glasfalz für eine neue Isolierglasscheibe aus

Drei Verträge, drei Blickwinkel

Eine Glasversicherung kann Glasbruch als eigenen Baustein abdecken, entweder als einzelner Vertrag oder als Zusatz. Die Wohngebäudeversicherung gehört dem Eigentümer und bezieht sich auf das Haus. Die Hausratversicherung gehört dem Bewohner und bezieht sich auf bewegliche Gegenstände. Welcher Vertrag bei einem Fensterschaden infrage kommt, hängt vom Eigentumsverhältnis und von den vereinbarten Bausteinen ab.

Weiterlesen

Eine gesprungene Fensterscheibe ist Teil des Gebäudes, eine zerbrochene Glasplatte eines Möbelstücks ist Hausrat. Zusätzlich gibt es Verträge, die gar keinen Glasbruch einschließen, weil er nur als Zusatzbaustein angeboten wird. Dann hilft die Police nicht weiter, selbst wenn der Vertrag sonst umfangreich ist. Ein Blick in die Bedingungen klärt das schneller als ein Telefonat. Eigentümer, die vermieten, prüfen zudem, ob der Gebäudevertrag Glas in vermieteten Einheiten einschließt. Mieter wiederum sehen nach, ob eine eigene Police etwas ergänzt.

Wer als Mieter wo nachsehen kann

Mieter haben in der Regel keine Gebäudeversicherung. Manche haben aber in ihrer Hausratversicherung einen Glasbaustein, der Scheiben in der Wohnung einschließt. Manche haben ihn nicht. Das steht in den Versicherungsbedingungen und im Versicherungsschein.

Auch der Vermieter kann Glas über seinen Gebäudevertrag mitversichert haben. Fragen Sie nach, bevor Sie einen Betrieb beauftragen. Wer Kosten selbst begleicht und erst danach fragt, hat es unter Umständen schwerer, eine Erstattung durchzusetzen.

Mieter mit Wintergarten, Glasdach oder Aquarium sollten gesondert nachsehen, denn solche Bereiche sind eigens geregelt. Sprechen Sie im Zweifel mit der Versicherung und lassen Sie sich die Antwort schriftlich bestätigen.

Eigentümer und Gemeinschaften

Eigentümer einzelner Häuser prüfen ihre Wohngebäudeversicherung auf einen Glasbaustein. Er kann Fenster, Türverglasung, Glasdächer oder Wintergärten umfassen, je nach Vertrag. Bei Wohnungseigentümergemeinschaften gilt vielfach ein Gebäudevertrag für das ganze Haus, der das Gemeinschaftseigentum betrifft. Welche Teile Sondereigentum sind, steht in der Teilungserklärung. Die Verwaltung kann sie vorlegen.

Weiterlesen

Ladeninhaber können dagegen eine eigene Glasversicherung für das Schaufenster abschließen, weil Hausrat- und Gebäudeverträge dafür nicht greifen müssen. Wer ein Haus mit Photovoltaik oder besonderer Verglasung besitzt, prüft auch deren Deckung. Solche Bauteile sind teils ausgeschlossen oder nur in einem erweiterten Baustein eingeschlossen. Prüfen Sie dazu die Bedingungen auf Begriffe wie Gebäudeglas, Mobiliarglas oder Sondergläser, denn dahinter verbergen sich unterschiedliche Leistungen und Ausschlüsse im Vertrag.

Typische Fallen im Kleingedruckten

  • Manche Verträge sehen Selbstbeteiligungen vor.
  • Andere decken nur bestimmte Ursachen ab, etwa Bruch durch äußere Einwirkung, während Schäden durch Verschleiß, Abnutzung oder Montagefehler außen vor bleiben.
  • Auch Folgeschäden, zum Beispiel Beschädigung von Beschichtungen oder Sonderverglasung, können gesondert geregelt sein.
  • Für die Bearbeitung können Versicherer eine Meldung in einer bestimmten Frist verlangen.
  • Prüfen Sie diese Frist in Ihren Unterlagen und melden Sie den Schaden vor dem Austausch, damit Beweise nicht verloren gehen.
  • Notieren Sie sich bereits vor einem Schaden, welche Verträge bestehen und wo die Unterlagen liegen.
  • Im Ernstfall spart das Zeit, und Sie vermeiden hektisches Suchen mit einer offenen Fensteröffnung im Rücken.

Was Sie für die Meldung brauchen

Halten Sie Versicherungsnummer, Vertragsart und Schadenstag bereit. Fotos vom Bruch, von der Umgebung und vom Rahmen gehören dazu. Bei einem Einbruch kommt der Polizeibericht hinzu, die Notrufnummer ist 110. Heben Sie Rechnungen für ein Provisorium und für die Ersatzscheibe auf. Zu den Kosten gibt der Partnerbetrieb auf Anfrage Auskunft.

Weiterlesen

Behalten Sie die Reihenfolge im Blick: erst melden, dann reparieren lassen, außer die Sicherung ist dringend. Rechnen Sie damit, dass der Versicherer Rückfragen stellt, etwa zur Ursache, zum Alter der Scheibe oder zum Zustand des Rahmens. Beantworten Sie diese sachlich und mit Belegen. Fotos aus der Zeit vor dem Schaden, falls vorhanden, können die Einordnung erleichtern. Ob am Ende eine Leistung erfolgt, entscheidet der Versicherer nach Vertrag und Prüfung. Sprechen Sie außerdem mit dem Partnerbetrieb darüber, welche Angaben auf der Rechnung stehen sollten: Scheibenart, Maße, Aufbau und Arbeitsschritte. Je genauer die Unterlagen, desto weniger Nachfragen entstehen.

Wann der Glaser gefragt ist

Ein Glaser-Partnerbetrieb kann die Stelle absichern und sich um Ersatz für die Scheibe kümmern. Bewahren Sie die defekte Scheibe oder Fotos davon auf, bis der Versicherer den Fall geprüft hat. Lassen Sie sich Provisorium und Ersatz getrennt auf der Rechnung ausweisen.

Rufnummer für den Glasbruch

Am Telefon klären Sie, was gebraucht wird.

01579 2842373
Anrufen
Anrufen01579 2842373